Відкриття бізнесу майже завжди починається з питання: «Скільки грошей мені потрібно для старту?». Проблема в тому, що підприємці часто рахують лише очевидні витрати: обладнання, оренду, товар або рекламу. У результаті гроші закінчуються ще до того, як бізнес встигає вийти на стабільні продажі.
Стартовий бюджет — це не просто сума, яку потрібно витратити до відкриття дверей магазину, офісу чи майстерні. Це фінансовий план, який показує, скільки коштів потрібно для запуску, роботи в перші місяці та проходження періоду, коли продажі ще нестабільні.
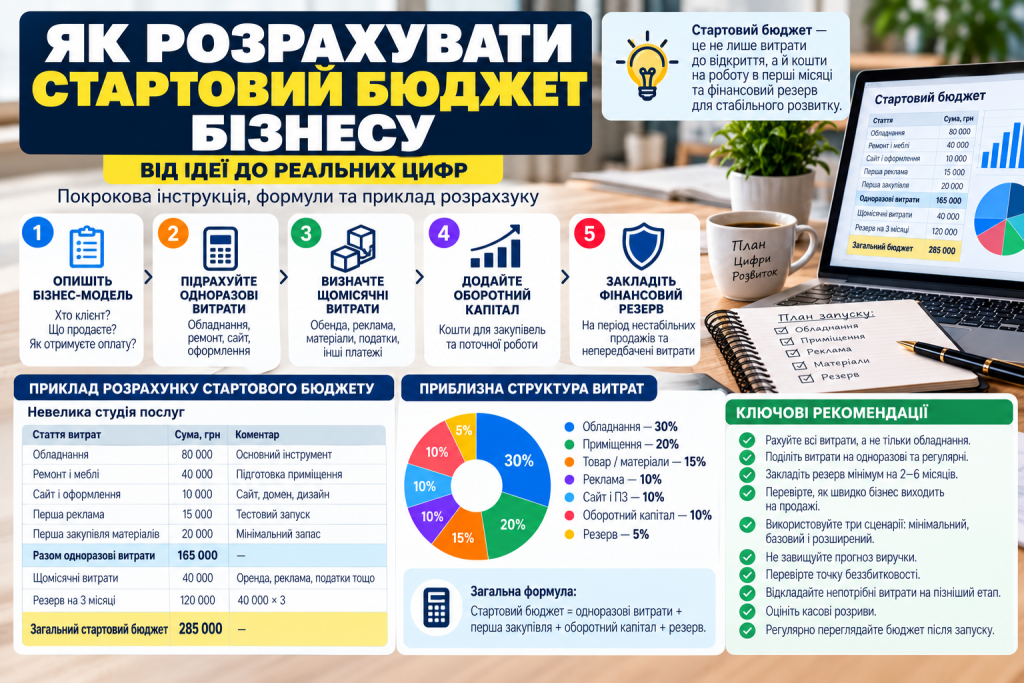
Найпростіша формула виглядає так:
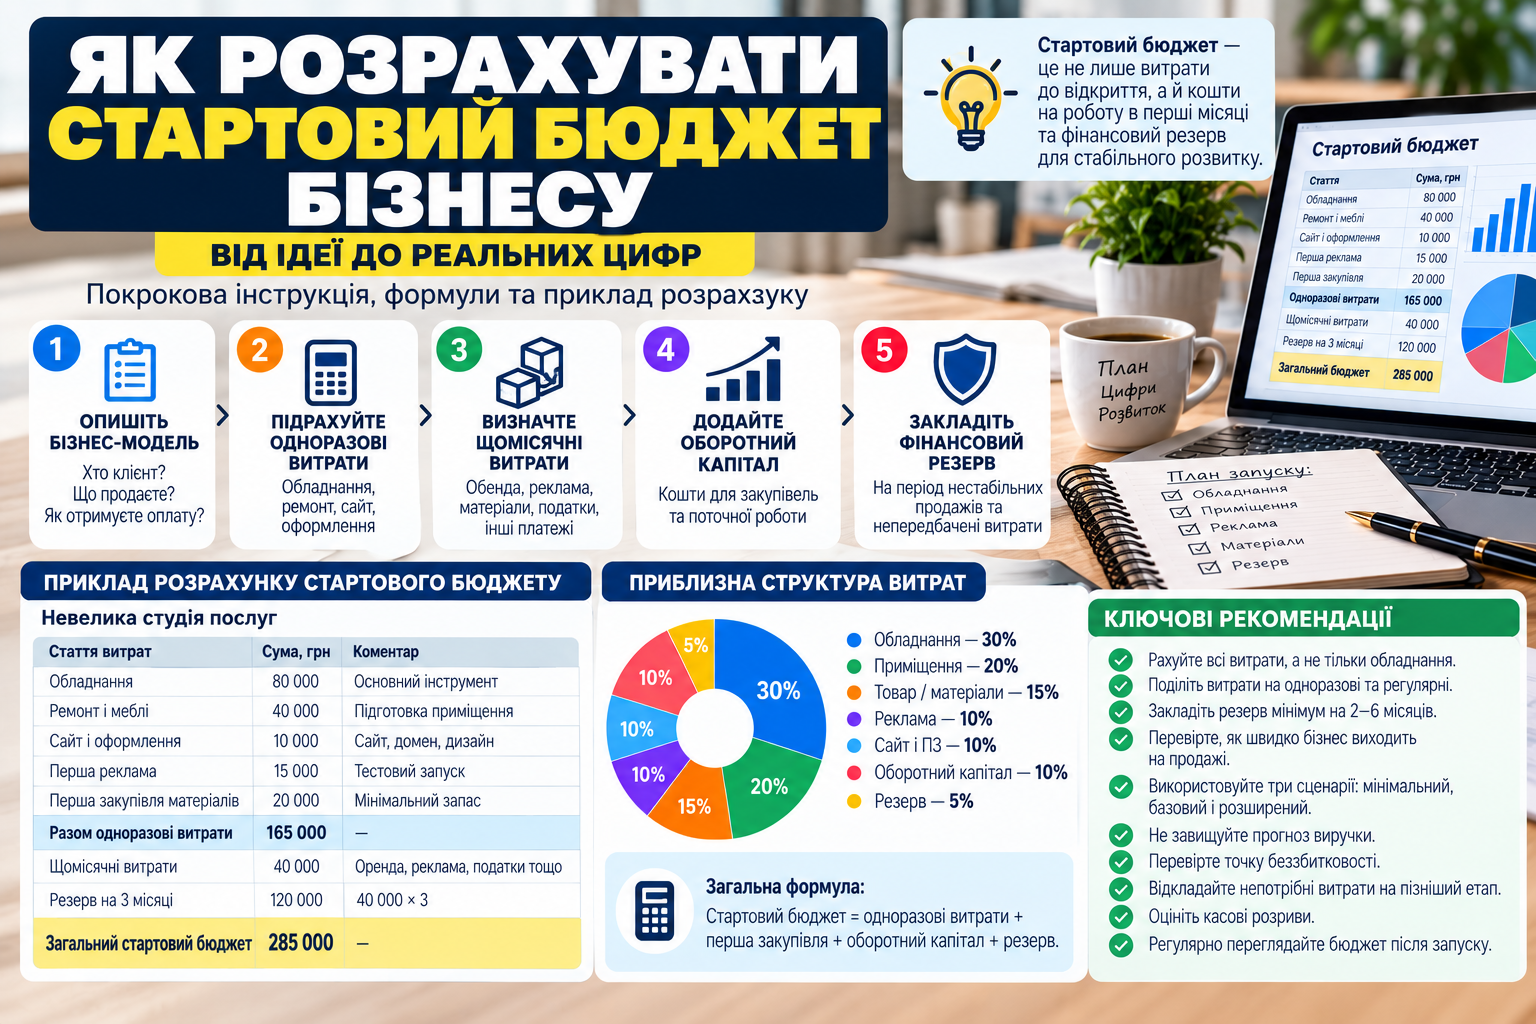
Стартовий бюджет = одноразові витрати + перша закупівля + оборотний капітал + фінансовий резерв.
Наприклад, якщо обладнання, ремонт, сайт і запуск реклами коштують 150 000 грн, а щомісячні витрати становлять 40 000 грн, не варто автоматично вважати 150 000 грн достатнім капіталом.
Якщо бізнесу потрібно три місяці для виходу на стабільний рівень продажів, тільки резерв на операційні витрати становитиме:
40 000 × 3 = 120 000 грн.
У такому випадку потреба в капіталі вже наближається до 270 000 грн, а не до 150 000 грн.
У цій статті розберемо, як правильно порахувати стартовий бюджет, які витрати включити, що можна відкласти, як визначити необхідний резерв та як перевірити, чи вистачить грошей бізнесу після запуску.
Стартовий бюджет — це сума коштів, необхідна для запуску бізнесу та його фінансового забезпечення на початковому етапі.
Важливо розділяти три поняття:
Вартість запуску — гроші, які потрібно витратити до початку або безпосередньо під час запуску.
Оборотний капітал — гроші, які потрібні для щоденної роботи бізнесу: закупівель, виробництва, логістики та інших операцій.
Фінансовий резерв — запас коштів на період слабких продажів, непередбачених витрат або затримки надходжень.
Тому бюджет не варто будувати за принципом:
«У мене є 100 000 грн, отже, бізнес можна відкрити на 100 000 грн».
Правильніше запитати:
«Які витрати виникнуть до першого продажу, які виникатимуть щомісяця та скільки грошей потрібно залишити після запуску?»
Саме відповідь на це питання показує реальну потребу в капіталі.
Уявімо підприємця, який хоче відкрити невелику майстерню.
Він розрахував:
Обладнання — 80 000 грн.
Ремонт — 30 000 грн.
Меблі — 15 000 грн.
Перша реклама — 10 000 грн.
Разом — 135 000 грн.
Підприємець має 140 000 грн і вважає, що грошей достатньо.
Але після відкриття потрібно щомісяця оплачувати:
Оренду — 15 000 грн.
Рекламу — 8 000 грн.
Матеріали — 7 000 грн.
Податки та обов’язкові платежі — 4 000 грн.
Інші витрати — 6 000 грн.
Разом — 40 000 грн на місяць.
Якщо продажі в перші два місяці будуть недостатніми, підприємцю потрібно ще 80 000 грн тільки для підтримки роботи.
Тому бізнес може бути повністю готовий фізично, але фінансово не готовий до запуску.
Це одна з найпоширеніших помилок при плануванні.
Для практичного розрахунку зручно розділити бюджет на сім основних блоків.
| Блок витрат | Що входить |
|---|---|
| Запуск | Реєстрація, документи, підготовка |
| Обладнання | Техніка, інструменти, меблі |
| Приміщення | Оренда, депозит, ремонт |
| Товар або сировина | Перша закупівля, матеріали |
| Продажі та маркетинг | Сайт, реклама, контент |
| Оборотний капітал | Кошти для поточної роботи |
| Резерв | Запас на слабкі продажі та непередбачені витрати |
Не кожному бізнесу потрібні всі категорії.
Наприклад, консультанту може не знадобитися приміщення або великий товарний запас. А виробничому підприємству можуть бути критично важливими обладнання, сировина та приміщення.
Тому бюджет потрібно формувати не за шаблоном іншого бізнесу, а відповідно до власної бізнес-моделі.
Перш ніж відкривати таблицю з цифрами, потрібно описати, як саме працюватиме бізнес.
Достатньо відповісти на кілька питань:
Хто клієнт?
Що саме він купує?
Яка ціна продукту або послуги?
Де відбувається продаж?
Де виконується робота?
Що потрібно для виконання замовлення?
Як клієнт знаходить бізнес?
Коли підприємець отримує оплату?
Скільки часу проходить від витрати грошей до отримання доходу?
Останнє питання особливо важливе.
Наприклад, інтернет-магазин може заплатити постачальнику сьогодні, отримати товар через декілька днів, продати його через два тижні та отримати гроші після доставки.
Увесь цей час частина капіталу залишається в обороті.
Умовний підприємець продає меблі на замовлення.
Клієнт знаходить його через рекламу.
Після погодження замовлення клієнт сплачує частину суми.
Підприємець купує матеріали.
Після виготовлення отримує залишок оплати.
У такій моделі стартовий капітал може бути меншим, ніж у бізнесі, який спочатку закуповує великий склад готової продукції.
Отже, одна й та сама сфера може мати абсолютно різну потребу в капіталі залежно від організації роботи.
Це один із найважливіших етапів.
Одноразові витрати виникають переважно на етапі запуску.
Регулярні витрати повторюються щомісяця або відповідно до циклу роботи.
Приклад:
| Одноразові витрати | Регулярні витрати |
|---|---|
| Обладнання | Оренда |
| Ремонт | Зарплата |
| Меблі | Реклама |
| Вивіска | Комунальні послуги |
| Створення сайту | Податки |
| Перша закупівля | Програмне забезпечення |
| Підключення систем | Матеріали |
| Початкове оформлення | Логістика |
Таке розділення дозволяє побачити головну проблему.
Одноразова витрата закінчується після покупки.
Регулярна витрата продовжує існувати щомісяця.
Якщо бізнес має великі постійні витрати, резерв повинен бути більшим.
Обладнання часто займає значну частину стартового бюджету.
Але тут важливо не переплутати необхідне обладнання з бажаним.
Створіть три списки.
Категорія 1 — необхідне.
Без цього неможливо виконати замовлення або продати продукт.
Категорія 2 — бажане.
Покращує роботу, але без нього можна почати.
Категорія 3 — для масштабування.
Знадобиться тоді, коли бізнес уже матиме достатню кількість клієнтів.
Наприклад:
| Обладнання | Вартість | Коли купувати |
|---|---|---|
| Основний інструмент | 40 000 грн | До старту |
| Робоче місце | 15 000 грн | До старту |
| Додатковий інструмент | 20 000 грн | Після перших продажів |
| Автоматизація | 30 000 грн | Після підтвердження попиту |
| Додаткове обладнання | 50 000 грн | Під час масштабування |
Такий підхід може суттєво зменшити початкову потребу в капіталі.
Перед придбанням обладнання варто запитати:
Чи потрібне воно для першого продажу?
Чи можна його орендувати?
Чи можна купити вживане обладнання?
Чи можна виконати частину роботи через підрядника?
Чи окупиться ця покупка за рахунок прогнозованого обсягу продажів?
Якщо обладнання не допомагає отримувати або виконувати замовлення на початковому етапі, його покупку іноді доцільно перенести.
Якщо бізнес працює в офлайн-форматі, оренда — далеко не єдина витрата.
Потрібно врахувати:
• перший місяць оренди;
• депозит;
• ремонт;
• меблі;
• освітлення;
• вивіску;
• інтернет;
• комунальні послуги;
• охорону;
• прибирання;
• облаштування робочих місць.
Наприклад:
Оренда — 15 000 грн.
Депозит — 15 000 грн.
Ремонт — 30 000 грн.
Меблі — 20 000 грн.
Вивіска — 10 000 грн.
Разом — 90 000 грн.
Тобто приміщення з орендою 15 000 грн може вимагати значно більшої суми на старті.
Це питання варто поставити ще до підписання договору оренди.
Для частини бізнесів можна почати:
• з дому;
• у коворкінгу;
• у спільній майстерні;
• через оренду робочого місця;
• через погодинну оренду;
• із виконання частини операцій у підрядника.
Якщо приміщення не є необхідною умовою першого продажу, його можна розглядати як етап розвитку, а не обов’язково як стартову витрату.
Для торгівлі та виробництва потрібно визначити мінімальний запас.
Головна помилка — намагатися відразу купити максимальний асортимент.
Замість цього визначте:
• товари першої необхідності;
• найбільш затребувані позиції;
• мінімальну партію закупівлі;
• термін доставки;
• можливість швидкого дозамовлення;
• мінімальний залишок на складі.
Якщо постачальник доставляє товар за два дні, немає сенсу тримати величезний склад лише через страх залишитися без товару.
Але якщо постачання займає місяць, запас повинен бути більшим.
Отже, необхідний товарний запас залежить не тільки від продажів, а й від швидкості поповнення.
Стартовий бюджет без маркетингу часто є неповним.
Навіть хороший продукт не продає себе автоматично.
На старті можуть знадобитися:
• сайт;
• рекламні оголошення;
• фотографії;
• відео;
• оформлення сторінок;
• Google Ads;
• реклама в соціальних мережах;
• просування на маркетплейсах;
• локальна реклама;
• друковані матеріали.
Але важливо не просто написати в таблиці «реклама — 20 000 грн».
Потрібно визначити, що саме перевіряється.
Наприклад:
10 000 грн — основний рекламний канал.
5 000 грн — тест другого каналу.
5 000 грн — створення рекламних матеріалів.
Після тестування потрібно оцінити:
• скільки було звернень;
• скільки клієнтів;
• скільки коштував клієнт;
• який був середній чек;
• скільки залишилося після собівартості;
• чи можна масштабувати канал.
Після визначення одноразових витрат потрібно скласти окремий бюджет місяця.
Наприклад:
| Стаття | Сума на місяць |
|---|---|
| Оренда | 15 000 грн |
| Реклама | 10 000 грн |
| Матеріали | 8 000 грн |
| Податки та платежі | 4 000 грн |
| Інтернет і зв’язок | 1 000 грн |
| Програмне забезпечення | 2 000 грн |
| Інші витрати | 5 000 грн |
| Разом | 45 000 грн |
Тепер підприємець знає не тільки вартість запуску, а й мінімальну суму, яку бізнес повинен генерувати для продовження роботи.
Це потрібно для подальшого розрахунку точки беззбитковості.
Постійні витрати приблизно не залежать від кількості продажів.
Наприклад:
• оренда;
• базова зарплата;
• програмне забезпечення;
• бухгалтерський супровід;
• частина адміністративних витрат.
Змінні витрати збільшуються разом із кількістю продажів.
Наприклад:
• сировина;
• упаковка;
• доставка;
• комісія за продаж;
• відрядна оплата;
• частина рекламних витрат.
Розділення цих витрат дозволяє зрозуміти, як змінюється економіка бізнесу зі зростанням продажів.
Оборотний капітал — це гроші, які потрібні бізнесу для підтримки операційного циклу.
Уявімо:
Підприємець купує матеріали на 30 000 грн.
Виготовляє продукцію.
Через два тижні продає її.
Клієнт оплачує частину замовлення одразу, а залишок — після завершення роботи.
Увесь цей період бізнесу потрібні власні кошти.
Тому навіть прибутковий бізнес може мати касовий розрив.
Касовий розрив виникає тоді, коли гроші потрібно витратити зараз, а надходження очікуються пізніше.
Саме для покриття таких періодів потрібен оборотний капітал.
Резерв — це не гроші «на зайві покупки».
Його призначення — захистити бізнес у період нестабільності.
Наприклад, продажі можуть бути нижчими за прогноз через:
• сезонність;
• помилки в рекламі;
• слабкий попит;
• появу конкурента;
• затримку постачання;
• поломку обладнання;
• непередбачені витрати;
• затримку оплат від клієнтів.
Для попереднього планування можна використати формулу:
Резерв = середні щомісячні витрати × кількість місяців запасу.
Якщо щомісячні витрати — 40 000 грн, резерв:
2 місяці = 80 000 грн.
3 місяці = 120 000 грн.
4 місяці = 160 000 грн.
6 місяців = 240 000 грн.
Конкретний розмір резерву залежить від стабільності попиту, сезонності, рівня постійних витрат та можливості швидко скоротити витрати.
Не обов’язково використовувати однаковий резерв для всіх моделей.
Бізнес із невеликими постійними витратами та швидким отриманням оплати може потребувати меншого запасу.
Бізнес із дорогою орендою, працівниками та довгим виробничим циклом потребує більшої фінансової подушки.
Для оцінки резерву поставте три питання:
Скільки бізнес витрачає щомісяця навіть без продажів?
Скільки часу потрібно для отримання грошей після замовлення?
Скільки місяців потрібно для виходу на реалістичний рівень продажів?
Відповіді на ці питання дадуть основу для розрахунку.
Після розрахунку всіх категорій можна використати загальну формулу:
Стартовий бюджет = одноразові витрати + перша закупівля + оборотний капітал + резерв.
Наприклад:
Обладнання — 80 000 грн.
Ремонт і меблі — 40 000 грн.
Сайт та оформлення — 10 000 грн.
Перша реклама — 15 000 грн.
Перша закупівля — 20 000 грн.
Одноразові витрати — 165 000 грн.
Щомісячні витрати — 40 000 грн.
Резерв на три місяці — 120 000 грн.
Якщо оборотний капітал додатково становить 20 000 грн:
165 000 + 20 000 + 120 000 = 305 000 грн.
Отже, в цьому умовному прикладі стартовий бюджет становить приблизно 305 000 грн.
Сам факт наявності таблиці ще не означає, що розрахунок правильний.
Потрібно перевірити кожну цифру.
Для цього корисно використовувати три колонки:
мінімум — найдешевший реалістичний варіант;
база — найбільш реалістична оцінка;
максимум — можливі додаткові витрати.
Наприклад:
| Стаття | Мінімум | Базовий варіант | Максимум |
|---|---|---|---|
| Обладнання | 60 000 | 80 000 | 110 000 |
| Ремонт | 20 000 | 40 000 | 70 000 |
| Перша закупівля | 15 000 | 25 000 | 40 000 |
| Реклама | 8 000 | 15 000 | 25 000 |
| Інші витрати | 5 000 | 10 000 | 20 000 |
Такий формат показує діапазон, а не створює ілюзію точності.
Підприємець часто бере найнижчу ціну з першого знайденого оголошення.
Наприклад:
«Обладнання коштує від 30 000 грн».
У бюджет записується 30 000 грн.
Але потім виявляється, що потрібно ще:
• доставка;
• монтаж;
• налаштування;
• додаткові комплектуючі;
• навчання;
• обслуговування.
У результаті реальна сума може становити 40 000–45 000 грн.
Тому для важливих статей краще використовувати не одну знайдену ціну, а кілька реальних пропозицій.
Для великої покупки знайдіть щонайменше три варіанти.
Запишіть:
• ціну;
• доставку;
• умови оплати;
• гарантію;
• комплектацію;
• додаткові витрати.
Після цього використовуйте для бюджету реалістичну середню або консервативну оцінку.
Занижений бюджет небезпечний, але завищений також може створити проблему.
Якщо підприємець витрачає всі гроші на дорогий офіс, обладнання та ремонт ще до перевірки попиту, він збільшує фінансовий ризик.
Тому кожну витрату варто поділити на три категорії:
Потрібно зараз.
Без цієї витрати бізнес не може почати продавати.
Потрібно після перших продажів.
Витрату можна здійснити після перевірки попиту.
Потрібно під час масштабування.
Вона стає необхідною тільки після збільшення обсягів.
Такий поділ допомагає зменшити суму капіталу, яку потрібно залучити на старті.
У багатьох бізнес-моделях не обов’язково одразу:
• купувати максимальну кількість обладнання;
• орендувати найбільше приміщення;
• наймати повну команду;
• створювати великий склад;
• запускати дорогий брендинг;
• купувати всі додаткові програми;
• автоматизувати процеси, які поки що можна виконувати вручну.
Спочатку потрібно перевірити, чи є достатній попит.
Якщо перші продажі підтверджують модель, частину прибутку можна направити на розвиток.
Стартовий бюджет не можна відривати від прогнозу продажів.
Потрібно розуміти, скільки бізнес повинен продавати щомісяця.
Спрощена формула:
Точка беззбитковості = постійні витрати ÷ маржинальність.
Наприклад:
Постійні витрати — 50 000 грн.
Маржинальність — 50%.
Тоді:
50 000 ÷ 0,5 = 100 000 грн.
Отже, потрібно близько 100 000 грн виручки на місяць, щоб покрити постійні витрати за заданої структури витрат.
Якщо середній чек становить 2 000 грн:
100 000 ÷ 2 000 = 50 продажів.
Це означає, що для досягнення беззбитковості потрібно приблизно 50 продажів на місяць.
Наступний крок — визначити, скільки клієнтів потрібно для виконання фінансового плану.
Припустимо:
Середній чек — 2 500 грн.
Потрібна виручка — 100 000 грн.
Необхідна кількість продажів:
100 000 ÷ 2 500 = 40 продажів.
Якщо конверсія із звернення в продаж становить 20%, потрібно:
40 ÷ 0,2 = 200 звернень.
Якщо реклама приносить звернення по 100 грн:
200 × 100 = 20 000 грн рекламного бюджету.
Тепер бюджет стає пов’язаним із реальною моделлю продажів.
Ми вже не просто пишемо «на рекламу потрібно 20 000 грн».
Ми можемо пояснити, звідки взялася ця цифра.
Розглянемо умовну невелику студію послуг.
Підприємець уже має ноутбук і частину необхідного обладнання.
Для запуску потрібно:
Обладнання — 50 000 грн.
Меблі — 20 000 грн.
Підготовка приміщення — 25 000 грн.
Сайт — 8 000 грн.
Перша рекламна кампанія — 12 000 грн.
Матеріали — 15 000 грн.
Разом:
50 000 + 20 000 + 25 000 + 8 000 + 12 000 + 15 000 = 130 000 грн.
Щомісячні витрати:
Оренда — 15 000 грн.
Реклама — 10 000 грн.
Матеріали — 7 000 грн.
Податки та платежі — 4 000 грн.
Інші витрати — 4 000 грн.
Разом — 40 000 грн.
Резерв на три місяці:
40 000 × 3 = 120 000 грн.
Оборотний капітал — 20 000 грн.
Повний бюджет:
130 000 + 120 000 + 20 000 = 270 000 грн.
Отже, для такого умовного запуску підприємець має планувати не 130 000 грн, а близько 270 000 грн.
Саме різниця між цими цифрами часто стає причиною фінансових проблем після відкриття.
Припустимо, після розрахунку ви отримали 500 000 грн, але маєте тільки 200 000 грн.
Не потрібно одразу шукати ще 300 000 грн.
Спочатку проведіть аудит бюджету.
Поставте біля кожної статті одне з питань:
Чи потрібна вона для першого продажу?
Чи можна її зменшити?
Чи можна орендувати замість купівлі?
Чи можна почати без неї?
Чи можна перенести її на другий етап?
Чи можна оплатити її з перших продажів?
Після такого аудиту частина витрат може перейти з категорії «потрібно зараз» у категорію «потрібно пізніше».
Поетапний запуск дозволяє зменшити ризик.
Етап 1 — перевірка.
Створюється мінімальна пропозиція та перевіряється попит.
Етап 2 — перші продажі.
Аналізується ціна, реклама, собівартість та поведінка клієнтів.
Етап 3 — стабілізація.
Визначаються канали, які дають прибуткові продажі.
Етап 4 — масштабування.
Збільшуються рекламні бюджети, команда, обладнання або асортимент.
Цей підхід дозволяє інвестувати більше тоді, коли попередній етап уже підтверджений результатом.
Для більш реалістичного планування варто створити три сценарії.
Мінімальний сценарій.
Що потрібно для запуску з найменшими реалістичними витратами?
Базовий сценарій.
Скільки коштує нормальний запуск без надмірної економії?
Розширений сценарій.
Скільки потрібно, якщо частина продажів буде нижчою за прогноз і знадобиться довший період адаптації?
Наприклад:
| Показник | Мінімальний | Базовий | Розширений |
|---|---|---|---|
| Запуск | 100 000 грн | 150 000 грн | 200 000 грн |
| Оборотний капітал | 20 000 грн | 40 000 грн | 60 000 грн |
| Резерв | 60 000 грн | 120 000 грн | 180 000 грн |
| Загальна потреба | 180 000 грн | 310 000 грн | 440 000 грн |
Така модель показує не одну цифру, а фінансовий діапазон.
Перед запуском потрібно перевірити, що станеться, якщо бізнес не виконає план продажів.
Наприклад, базовий прогноз передбачає 100 000 грн виручки на місяць.
Потрібно окремо порахувати:
80 000 грн.
60 000 грн.
40 000 грн.
Якщо при виручці 60 000 грн бізнес ще може працювати, це одна ситуація.
Якщо при 80 000 грн він уже має негативний результат, це сигнал про необхідність змінити витрати або модель продажів.
Стрес-тест допомагає визначити, наскільки великий резерв потрібен.
Обладнання — це лише одна частина бюджету.
Після нього залишаються реклама, оренда, зарплата, матеріали, податки та інші витрати.
Після запуску бізнесу гроші потрібні не менше, ніж до запуску.
Перші місяці рідко є точною копією стабільного періоду.
Не варто будувати бюджет на припущенні, що всі рекламні звернення перетворяться на покупки.
Якщо власник працює безкоштовно, бізнес може виглядати прибутковішим, ніж він є насправді.
Прибуток на папері не означає наявність грошей на рахунку саме в момент, коли потрібно оплачувати рахунки.
Інший бізнес може мати іншу оренду, інший асортимент, інший рівень реклами, інший штат і зовсім іншу економіку.
Не варто будувати бюджет лише на припущеннях.
Для кожної великої статті потрібно знайти реальні ціни.
Інформацію можна збирати з:
• сайтів постачальників;
• маркетплейсів;
• оголошень;
• сайтів орендодавців;
• пропозицій сервісних компаній;
• рекламних платформ;
• прайсів конкурентів;
• комерційних пропозицій;
• власних тестових закупівель.
Для великих витрат краще отримати декілька пропозицій.
Для регулярних витрат потрібно перевіряти не тільки ціну, а й умови оплати.
Найпростіша таблиця може мати такі колонки:
| Стаття | Сума | Одноразова / регулярна | Обов’язковість | Коли витрачати |
|---|---|---|---|---|
| Обладнання | ___ | Одноразова | Обов’язкова | До старту |
| Ремонт | ___ | Одноразова | Часткова | До старту |
| Товар | ___ | Регулярна | Обов’язкова | За потреби |
| Реклама | ___ | Регулярна | Обов’язкова | Щомісяця |
| Сайт | ___ | Одноразова | Бажана | До старту |
| Додаткове обладнання | ___ | Одноразова | Необов’язкова | Після продажів |
| Резерв | ___ | Запас | Обов’язковий | Не витрачати без потреби |
Колонка «Обов’язковість» особливо корисна.
Вона дозволяє побачити, скільки коштів потрібно саме для мінімального запуску.
□ Описана бізнес-модель.
□ Визначено продукт або послугу.
□ Визначено цільового клієнта.
□ Пораховані одноразові витрати.
□ Пораховані щомісячні витрати.
□ Порахована перша закупівля.
□ Враховані податки та обов’язкові платежі.
□ Враховані маркетинг і реклама.
□ Врахований оборотний капітал.
□ Визначений фінансовий резерв.
□ Розрахована точка беззбитковості.
□ Визначена необхідна кількість клієнтів.
□ Перевірений негативний сценарій.
□ Визначені витрати, які можна відкласти.
□ Для великих покупок знайдено декілька цінових пропозицій.
□ Перевірено, чи вистачить грошей після відкриття.
Стартовий бюджет бізнесу — це не сума, яку потрібно витратити до урочистого відкриття.
Це сума, яка повинна забезпечити запуск, перші операції, закупівлі, продажі та достатній запас часу для виходу бізнесу на стабільну економіку.
Правильний розрахунок починається не з питання «скільки в мене є грошей?», а з питання «скільки коштів потребує моя бізнес-модель?».
Алгоритм можна звести до п’яти кроків:
1. Опишіть бізнес-модель.
Зрозумійте, що продаєте, кому, де та за рахунок чого отримуєте дохід.
2. Порахуйте одноразові витрати.
Обладнання, приміщення, ремонт, сайт, перша закупівля та запуск маркетингу.
3. Порахуйте щомісячні витрати.
Оренда, зарплата, реклама, матеріали, податки, програмне забезпечення та інші платежі.
4. Додайте оборотний капітал.
Визначте, скільки грошей потрібно для нормального проходження операційного циклу.
5. Додайте резерв.
Закладіть запас на період слабких продажів, касові розриви та непередбачені витрати.
У підсумку:
Реальна потреба в капіталі = запуск + оборотний капітал + резерв.
Якщо після такого розрахунку сума здається занадто великою, не варто одразу збільшувати кредит або шукати інвестора. Спочатку перевірте, які витрати справді потрібні для першого продажу, які можна перенести на наступний етап, а які взагалі не створюють додаткової цінності для клієнта.
Головна мета стартового бюджету — не передбачити кожну гривню до копійки. Його завдання — показати реальну фінансову потребу бізнесу, слабкі місця та запас міцності.
Чим точніше підприємець розуміє свої витрати до запуску, тим менше шансів, що бізнес зіткнеться з нестачею грошей у момент, коли йому найбільше потрібен час для розвитку.